대출과 예금을 상계한다는 은행 안내를 받았나요? 최저생계비 입증 계좌통합조회는 이런 상황에서 잔액을 입증하는 새 경로입니다.
15개 은행이 9월 30일부터 순차 도입합니다. 모든 은행에서 같은 날 시작한 서비스는 아니에요.
대출과 예금을 맞계산할 때 쓰는 자료예요
상계는 은행이 고객에게 받을 돈과 줄 돈을 맞계산하는 일입니다. 은행 상계금지 예금에 해당하는 최저생계비는 따로 보호 문제가 생깁니다.
새 서비스는 여러 은행의 잔액을 모아 입증하는 데 쓰입니다. 조회 자체가 대출 탕감이나 반환 승인을 뜻하지는 않아요.
참여은행과 시작일을 함께 물어보세요
최저생계비 참여은행은 국민·우리·하나·신한·iM·부산·경남·광주입니다. 전북·제주·농협·기업·수협·산업·카카오도 참여해요.
9월 말 기준 계획에서는 은행별로 9월 말 또는 10월 중 도입을 안내했습니다. 전체 취급기관은 10월 안에 시행을 마칠 예정입니다.
방문 전에 해당 지점에 시행 여부와 신청 준비물을 물어보세요. 계획표의 참여 표시만 보고 바로 이용할 수 있다고 생각하면 헛걸음할 수 있어요.
신청과 동의 뒤에 조회가 진행돼요
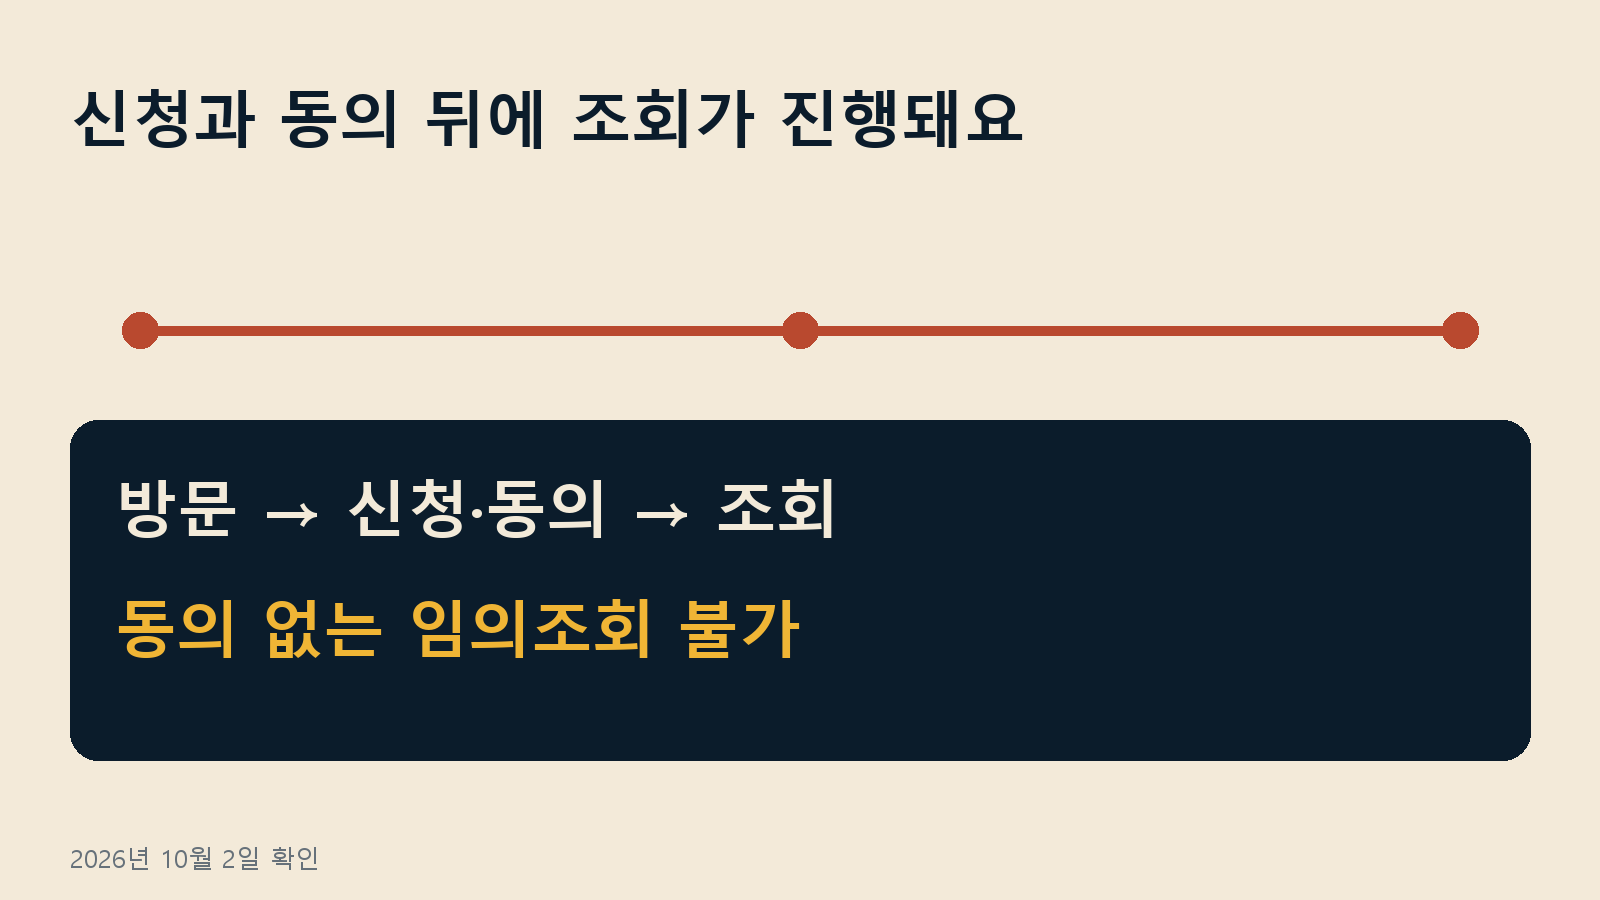
서비스 취급기관에 방문해 신청하고 동의하면 은행이 조회를 요청합니다. 조회 결과는 고객에게 안내하고 상계 업무 등에 활용해요.
고객의 신청·동의 없는 임의조회는 허용되지 않습니다. 필요한 시점이 아닌 대출약정 때 미리 동의를 받아두는 것도 안 됩니다.
동의서를 볼 때는 조회 목적과 대상 정보를 확인하세요. 직원 설명과 문서의 범위가 같은지도 살펴보면 좋겠습니다.
숨김계좌도 결과에 포함돼요
숨김계좌 조회는 기존 내계좌 한눈에와의 핵심 차이입니다. 노출을 막도록 설정한 계좌도 이번 조회 결과에 들어갑니다.
금융회사는 숨김계좌 정보가 포함돼 노출된다는 사실을 안내해야 해요. 공개 범위를 모르고 동의하기보다 설명을 먼저 요청하세요.
이 결과는 은행권 잔액 조회 자료입니다. 제2금융권 잔액 확인을 위해 다른 자료를 추가로 요구할 수 있어요.
법원 판결문만이 유일한 자료는 아니에요
법원 판결문 없는 입증에서도 계좌조회 내역과 입출금 내역 등이 쓰일 수 있습니다. 새 서비스는 잔액 입증을 더 간편하게 하려는 절차예요.
상계일과 조회일이 다르면 당시 거래내역을 더 요구할 수 있습니다. 조회 결과 한 장이면 모든 판단이 끝난다는 뜻은 아닙니다.
요청받은 자료명과 기준일을 적어두세요. 거절됐다면 부족한 자료와 판단 이유를 구체적으로 확인하면 됩니다.
이미 상계됐다면 반환 절차를 문의하세요
이미 상계된 예금이라도 최저생계비 반환을 요청할 수 있습니다. 금융회사는 명확한 근거 없이 반환 요청 기한을 제한할 수 없어요.
자동 환급과 개별 반환 판단은 구분해야 합니다. 상계 통지와 거래내역을 챙겨 은행에 입증·반환 절차를 문의하세요.
먼저 은행의 서비스 시행 여부를 확인해보세요. 방문할 때 상계 시점과 계좌조회 시점의 차이를 설명할 자료도 함께 준비하면 됩니다.

