종합소득세를 계산할 때
먼저 확인할 숫자는
총수입이 아닌 과세표준이에요.
세율표에서 해당 구간을 찾더라도
과세표준 전체에 그 구간의 세율을
한 번에 곱하는 방식은 아닙니다.
신고 전에 귀속연도와 과세표준,
구간별 계산 방식을 함께 보면
세액을 이해하는 데 도움이 돼요.
“ 세율을 곱하기 전, 과세표준부터 ”
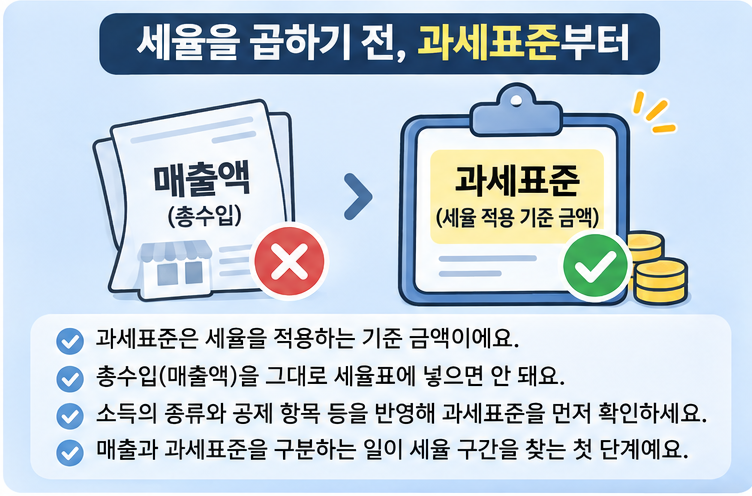
과세표준은 세율을 적용하는
기준 금액입니다.
총수입이나 매출액을 그대로
세율표에 넣는 건 아니에요.
실제 신고에서는 소득의 종류와
공제 항목 등을 반영해
과세표준을 확인해야 합니다.
개인사업자라면 매출액만 보고
어느 세율 구간에 해당하는지
판단하지 않는 게 좋아요.
세율표에 넣을 금액을 먼저
확인하는 순서가 필요합니다.
같은 세율표를 사용하더라도
어떤 금액을 입력하느냐에 따라
계산 결과는 달라져요.
매출과 과세표준을 구분하는 일이
구간을 찾는 첫 단계인 셈입니다.
“ 세율 구간은 귀속연도와 함께 보기 ”
세율표를 볼 때는 신고하는 해와
소득이 발생한 귀속연도를
함께 구분해야 해요.
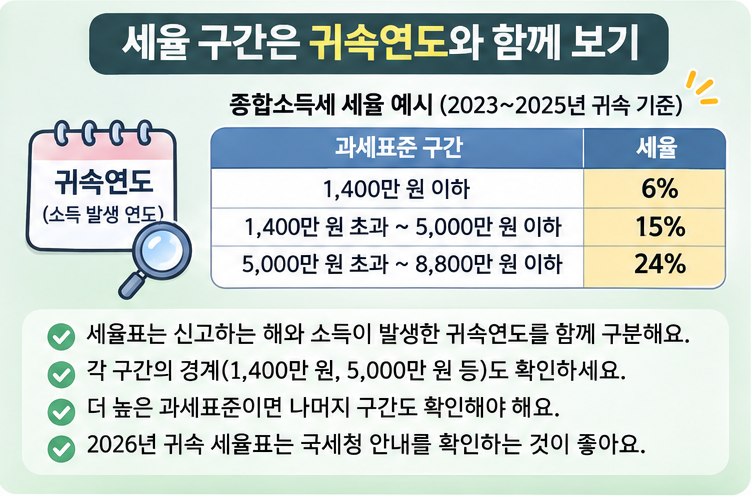
2023~2025년 귀속 기준으로
과세표준 1,400만 원 이하는 6%,
1,400만 원 초과 5,000만 원
이하 구간은 15%로 제시됩니다.
5,000만 원을 초과하고
8,800만 원 이하인 구간에는
24%가 적용되는 기준이에요.
이는 전체 세율표가 아니라
일부 구간을 살펴본 것입니다.
각 구간의 경계도 살펴보세요.
1,400만 원까지와 그 초과분은
서로 다른 세율을 적용합니다.
어느 구간에 속하는지만큼
구간을 나누는 기준도 중요해요.
더 높은 과세표준에 해당한다면
나머지 구간도 확인해야 합니다.
여기에 적힌 세 구간만으로
전체 세액을 계산할 수는 없어요.
2026년 귀속 전체 세율표는
제공된 자료에서 확인되지 않아
위 수치를 그대로 적용하기보다
해당 귀속연도의 국세청 안내를
살펴보는 것이 좋습니다.
“ 3,000만 원에 15%를 전부 곱할까 ”
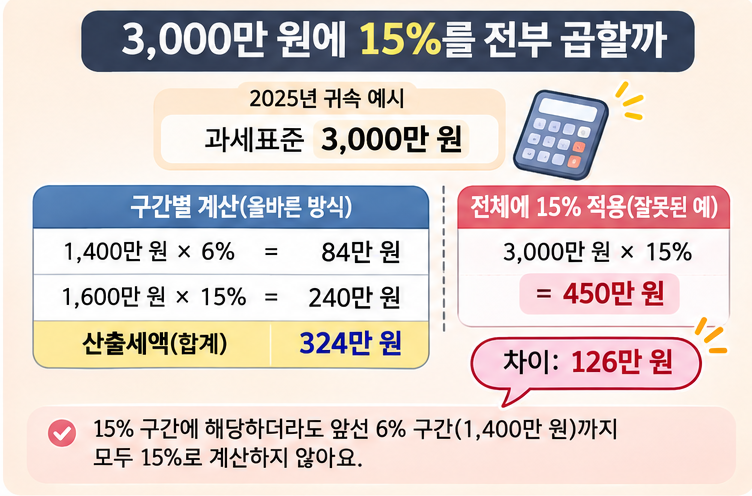
2025년 귀속을 예로 들어
과세표준이 3,000만 원이라면
산출세액은 324만 원입니다.
먼저 1,400만 원까지는
6%를 적용해 84만 원이에요.
남은 1,600만 원에는 15%를
적용하므로 240만 원입니다.
두 금액을 더한 324만 원이
이 예시의 산출세액이에요.
과세표준이 15% 구간에 있어도
앞선 6% 구간까지 모두 15%로
계산하지는 않는다는 뜻입니다.
3,000만 원 전체에 15%를 곱하면
450만 원이 나옵니다.
구간별 계산 결과인 324만 원과
126만 원 차이가 나죠.
차이는 앞의 1,400만 원에도
15%를 적용했기 때문에 생겨요.
예시에서는 그 부분에 6%를
적용해야 합니다.
다만 324만 원은 정해진
과세표준을 바탕으로 계산한
산출세액 예시입니다.
실제 신고에서 납부할 금액으로
그대로 받아들이면 안 돼요.
이 예시는 과세표준이 이미
3,000만 원으로 정해졌을 때의
구간별 계산을 보여줍니다.
총수입이 3,000만 원인 사람의
납부액을 뜻하는 숫자는 아니에요.
“ 계산기보다 먼저 확인할 것 ”
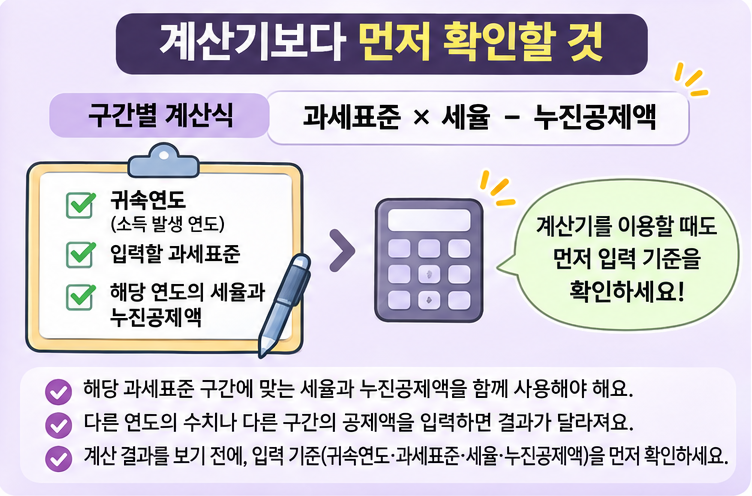
구간별 계산은 ‘과세표준 × 세율
– 누진공제액’이라는 식으로도
정리할 수 있습니다.
이때는 해당 과세표준 구간에 맞는
세율과 누진공제액을 함께 써야 해요.
세율만 입력하고 누진공제액을
빠뜨리면 계산 결과가 달라집니다.
계산기를 이용할 때도 먼저
소득이 발생한 귀속연도와
입력할 과세표준을 살펴보세요.
그다음 해당 연도의 세율과
누진공제액이 적용되는지
확인하는 순서가 좋습니다.
같은 계산식이라도 다른 연도의
수치나 다른 구간의 공제액을
입력하면 예시와 비교하기 어려워요.
계산 결과를 보기 전에 입력 기준이
무엇인지부터 확인해 보세요.
이번에 신고할 소득은
어느 귀속연도에 해당하나요?